華橋時報
광고 문의 · 728×90
경제·문화·스포츠

3분기 가계빚 2030조5000억원 ‘또 최대’…증가폭은 6분기 만에 최소

한국은행이 18일 발표한 3분기 가계신용 잠정치에 따르면 9월 말 가계빚은 2030조5000억원으로 사상 최대를 다시 썼다. 다만 증시 조정으로 신용대출이 줄면서 분기 증가액은 9조8000억원에 그쳐 2분기의 3분의 1 수준으로 둔화했다.
조계현 기자 · 2026.11.22
橋경제·문화·스포츠
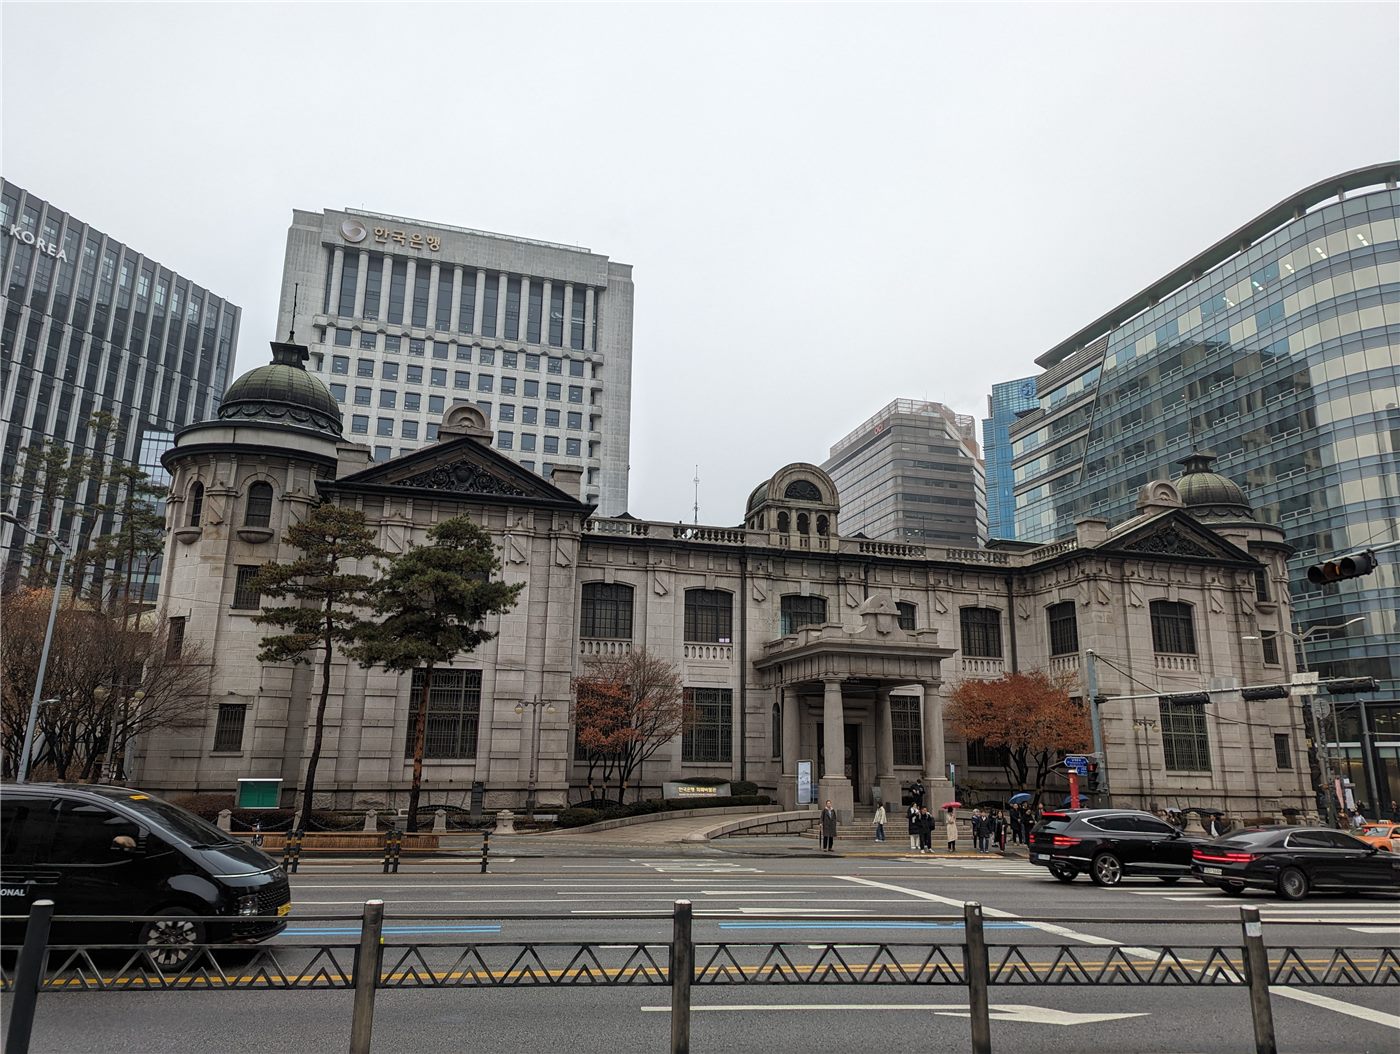
사진=Wikimedia Commons (자유 라이선스) · 기사 주제 관련 이미지

한국은행이 18일 내놓은 ‘2026년 3분기 가계신용(잠정)’에 따르면, 가계대출과 카드 결제 등 판매신용을 합친 가계신용 잔액은 9월 말 2030조5000억원으로 집계됐다. 전 분기보다 9조8000억원(0.5%) 늘어난 것으로, 분기 기준 역대 최대치를 또 경신했다.

광고 문의 · 300×250

그러나 증가 속도는 눈에 띄게 꺾였다. 비즈워치 보도에 따르면 3분기 증가액은 2분기(26조4000억원)의 약 3분의 1에 불과하며, 2025년 1분기 이후 6개 분기 만에 가장 작은 폭이다. 가계대출만 보면 잔액 1896조8000억원으로 4조7000억원 늘어, 2분기 증가액(25조3000억원)보다 20조원 넘게 줄었다.

주담대 첫 1200조 돌파, ‘빚투’는 후퇴

주택 관련 대출은 9조6000억원 늘어 잔액이 1202조3000억원에 이르렀다. 주택 관련 대출 잔액이 1200조원을 넘은 것은 이번이 처음이다. 다만 증가폭은 2분기(12조2000억원)보다 작아졌는데, 글로벌이코노믹에 따르면 한은은 주택 매매거래량이 20만5000호에서 16만1000호로, 아파트 분양 물량이 7만4000호에서 6만2000호로 줄어든 점을 원인으로 들었다.

반면 신용대출 등 기타대출은 4조9000억원 감소해 4개 분기 만에 뒷걸음질했다. 2분기에 13조1000억원 늘었던 것과 정반대 흐름이다. 한은 김성준 금융통계팀장은 증시 조정으로 예금은행 신용대출과 증권사 신용공여가 줄어든 영향이라고 설명했다. 실제로 증권사 신용공여는 2분기 4조2000억원 증가에서 3분기 3조1000억원 감소로 돌아섰다.

기관별로는 은행 쏠림이 두드러졌다. 예금은행 가계대출은 8조1000억원 늘었지만 비은행예금취급기관(-1조원)과 기타금융기관(-2조4000억원)은 모두 줄었다. 특히 예금은행의 주택 관련 대출 증가액은 2분기 6조8000억원에서 9조원으로 커져 4개 분기 만에 가장 컸고, 전체 주택 관련 대출 증가분 가운데 은행 몫은 56%에서 94%로 치솟았다.

카드값은 급증…4분기 전망은 ‘증가하되 규모가 관건’

대출이 주춤한 사이 카드 사용액은 크게 불었다. 판매신용 잔액은 133조7000억원으로 5조원 늘어 2분기 증가액(1조1000억원)의 4배를 넘었다. 한은은 가전 환급 행사와 장기 할부 혜택, 스마트폰 판매 증가 등으로 카드 판매액이 늘었다며, 이번 증가폭이 2021년 4분기 이후 최대이자 역대 두 번째 규모라고 밝혔다.

올해 1~3분기 누적 가계신용 증가액은 50조9000억원으로 이미 지난해 연간 증가액(56조9000억원)에 바짝 다가섰다. 금융위원회 집계로는 10월 한 달 전 금융권 가계대출도 6조4000억원 늘었다. 한은은 정부의 대출 관리 기조와 주택 거래 감소를 억제 요인으로, 주택가격 상승 기대와 4분기 입주·분양 물량 확대를 증가 요인으로 꼽았다. 김 팀장은 4분기 가계부채에 대해 “증가하긴 할 건데, 얼마나 증가할지가 관건”이라고 말했다.

글로벌이코노믹은 명목 국내총생산(GDP) 대비 가계부채 비율이 2분기 말 81.1%에서 이르면 3분기 말 80% 아래로 내려갈 수 있다는 한은의 관측도 전했다. 가계빚 총량은 늘고 있지만 경제 규모 대비 부담은 완만하게 줄어드는 셈이다. 재한 화교 자영업자와 주택 구입을 준비하는 가정이라면 은행 대출 문턱과 4분기 금리·규제 변화를 계속 살펴야 할 시점이다.

第三季韓國家庭負債達2030.5兆韓元再創新高 增幅降至六季最低

韓國銀行18日公布第三季家庭信用初步統計,9月底家庭負債餘額達2030.5兆韓元,再創歷史新高。不過受股市修正、信用貸款減少影響,單季增加9.8兆韓元,僅約第二季的三分之一。
本報記者 趙啟賢 · 2026.11.22
橋경제·문화·스포츠
圖=Wikimedia Commons(自由授權)· 與報導主題相關

根據韓國銀行18日發布的「2026年第三季家庭信用(初步)」,家庭貸款加上信用卡消費等銷售信用的家庭信用餘額,9月底為2030.5兆韓元,較上一季增加9.8兆韓元(0.5%),以季度計再度刷新歷史最高紀錄。

광고 문의 · 300×250

但增速明顯放緩。據韓媒BizWatch報導,第三季增加額約為第二季(26.4兆韓元)的三分之一,是2025年第一季以來六個季度最小增幅。單看家庭貸款,餘額1896.8兆韓元,增加4.7兆韓元,比第二季增額(25.3兆韓元)少了20兆韓元以上。

房貸首破1200兆 「借錢炒股」退潮

住房相關貸款增加9.6兆韓元,餘額達1202.3兆韓元,首度突破1200兆韓元大關。不過增幅小於第二季的12.2兆韓元。據《Global Economic》報導,韓銀指出住宅買賣成交量由20.5萬戶降至16.1萬戶、公寓預售量由7.4萬戶減至6.2萬戶,是增幅縮小的主因。

信用貸款等其他貸款則減少4.9兆韓元,為四季以來首度下滑,與第二季增加13.1兆韓元形成強烈對比。韓銀金融統計組長金聖俊說明,股市修正使存款銀行信用貸款與證券商融資同步減少。證券商信用融資由第二季增加4.2兆韓元,轉為第三季減少3.1兆韓元。

按機構別來看,資金向銀行集中的現象十分明顯。存款銀行家庭貸款增加8.1兆韓元,非銀行存款機構(減少1兆韓元)與其他金融機構(減少2.4兆韓元)則雙雙下降。存款銀行住房相關貸款增額由第二季6.8兆韓元擴大至9兆韓元,為四季來最大;銀行在住房相關貸款增加額中的占比,由56%躍升至94%。

刷卡金額暴增 第四季「會增加,關鍵在規模」

在貸款放緩的同時,刷卡消費卻大幅增加。銷售信用餘額133.7兆韓元,增加5兆韓元,是第二季增額(1.1兆韓元)的四倍以上。韓銀表示,家電退款活動、長期分期優惠及智慧型手機銷售增加帶動刷卡額上升,此次增幅為2021年第四季以來最大,也是史上第二高。

今年前三季家庭信用累計增加50.9兆韓元,已逼近去年全年增額(56.9兆韓元)。根據金融委員會統計,10月全金融業家庭貸款也增加6.4兆韓元。韓銀將政府貸款管控與住宅交易減少列為抑制因素,房價上漲預期及第四季交屋、預售量增加則為推升因素。金聖俊談到第四季家庭負債時表示:「會增加,但增加多少才是關鍵。」

《Global Economic》並轉述韓銀看法指出,家庭負債占名目國內生產毛額(GDP)比率可能由第二季底的81.1%,最快在第三季底降至80%以下。換言之,家庭負債總量雖持續增加,但相對經濟規模的負擔正緩步下降。對在韓華僑自營業者及準備購屋的家庭而言,銀行貸款門檻與第四季利率、法規變化仍須密切留意。

第三季韩国家庭负债达2030.5兆韩元再创新高 增幅降至六季最低

韩国银行18日公布第三季家庭信用初步统计,9月底家庭负债余额达2030.5兆韩元,再创历史新高。不过受股市修正、信用贷款减少影响,单季增加9.8兆韩元,仅约第二季的三分之一。
本报记者 赵启贤 · 2026.11.22
橋경제·문화·스포츠
图=Wikimedia Commons(自由授权)· 与报导主题相关

根据韩国银行18日发布的「2026年第三季家庭信用(初步)」,家庭贷款加上信用卡消费等销售信用的家庭信用余额,9月底为2030.5兆韩元,较上一季增加9.8兆韩元(0.5%),以季度计再度刷新历史最高纪录。

광고 문의 · 300×250

但增速明显放缓。据韩媒BizWatch报导,第三季增加额约为第二季(26.4兆韩元)的三分之一,是2025年第一季以来六个季度最小增幅。单看家庭贷款,余额1896.8兆韩元,增加4.7兆韩元,比第二季增额(25.3兆韩元)少了20兆韩元以上。

房贷首破1200兆 「借钱炒股」退潮

住房相关贷款增加9.6兆韩元,余额达1202.3兆韩元,首度突破1200兆韩元大关。不过增幅小于第二季的12.2兆韩元。据《Global Economic》报导,韩银指出住宅买卖成交量由20.5万户降至16.1万户、公寓预售量由7.4万户减至6.2万户,是增幅缩小的主因。

信用贷款等其他贷款则减少4.9兆韩元,为四季以来首度下滑,与第二季增加13.1兆韩元形成强烈对比。韩银金融统计组长金圣俊说明,股市修正使存款银行信用贷款与证券商融资同步减少。证券商信用融资由第二季增加4.2兆韩元,转为第三季减少3.1兆韩元。

按机构别来看,资金向银行集中的现象十分明显。存款银行家庭贷款增加8.1兆韩元,非银行存款机构(减少1兆韩元)与其他金融机构(减少2.4兆韩元)则双双下降。存款银行住房相关贷款增额由第二季6.8兆韩元扩大至9兆韩元,为四季来最大;银行在住房相关贷款增加额中的占比,由56%跃升至94%。

刷卡金额暴增 第四季「会增加,关键在规模」

在贷款放缓的同时,刷卡消费却大幅增加。销售信用余额133.7兆韩元,增加5兆韩元,是第二季增额(1.1兆韩元)的四倍以上。韩银表示,家电退款活动、长期分期优惠及智慧型手机销售增加带动刷卡额上升,此次增幅为2021年第四季以来最大,也是史上第二高。

今年前三季家庭信用累计增加50.9兆韩元,已逼近去年全年增额(56.9兆韩元)。根据金融委员会统计,10月全金融业家庭贷款也增加6.4兆韩元。韩银将政府贷款管控与住宅交易减少列为抑制因素,房价上涨预期及第四季交屋、预售量增加则为推升因素。金圣俊谈到第四季家庭负债时表示:「会增加,但增加多少才是关键。」

《Global Economic》并转述韩银看法指出,家庭负债占名目国内生产毛额(GDP)比率可能由第二季底的81.1%,最快在第三季底降至80%以下。换言之,家庭负债总量虽持续增加,但相对经济规模的负担正缓步下降。对在韩华侨自营业者及准备购屋的家庭而言,银行贷款门槛与第四季利率、法规变化仍须密切留意。

Korea's household debt hits record 2,030.5 trillion won, but Q3 growth slows to six-quarter low

Household debt in South Korea reached a record 2,030.5 trillion won at the end of September, the Bank of Korea said on Nov. 18. But a stock market correction cut credit loans, and the quarterly increase slowed to 9.8 trillion won, about a third of the second-quarter rise.
By Jo Gye-hyeon · 2026.11.22
橋경제·문화·스포츠
Photo: Wikimedia Commons (free license), related to the topic

According to the Bank of Korea's preliminary third-quarter household credit data released on Nov. 18, total household credit, which combines household loans and sales credit such as card purchases, stood at 2,030.5 trillion won at the end of September. That was up 9.8 trillion won, or 0.5 percent, from the previous quarter, setting another quarterly record.

광고 문의 · 300×250

The pace of growth, however, slowed sharply. BizWatch reported that the third-quarter increase was roughly a third of the second quarter's 26.4 trillion won and the smallest in six quarters, since the first quarter of 2025. Household loans alone rose 4.7 trillion won to 1,896.8 trillion won, more than 20 trillion won less than the 25.3 trillion-won gain in the second quarter.

Housing loans top 1,200 trillion won as leveraged stock bets retreat

Housing-related loans grew 9.6 trillion won to 1,202.3 trillion won, crossing the 1,200 trillion-won mark for the first time. The increase was smaller than the 12.2 trillion won added in the second quarter. According to Global Economic, the central bank attributed the slowdown to a fall in home transactions from 205,000 to 161,000 units and a drop in new apartment offerings from 74,000 to 62,000.

Other loans, including unsecured credit loans, fell 4.9 trillion won, the first decline in four quarters and a sharp reversal from a 13.1 trillion-won increase in the second quarter. Kim Seong-jun, head of the central bank's financial statistics team, said the stock market correction reduced both bank credit loans and margin lending by brokerages. Brokerage credit swung from a 4.2 trillion-won increase in the second quarter to a 3.1 trillion-won decrease.

By lender, borrowing concentrated in banks. Household loans at deposit-taking banks rose 8.1 trillion won, while non-bank deposit-taking institutions (down 1 trillion won) and other financial institutions (down 2.4 trillion won) both shrank. Banks' housing-related loans grew 9 trillion won, up from 6.8 trillion won in the second quarter and the largest gain in four quarters, lifting banks' share of the total increase in housing-related loans from 56 percent to 94 percent.

Card spending surges; Q4 debt to rise, but by how much

While loans stalled, card spending jumped. Sales credit rose 5 trillion won to 133.7 trillion won, more than four times the 1.1 trillion-won increase in the second quarter. The central bank cited appliance rebate promotions, long-term installment offers and higher smartphone sales, saying it was the largest increase since the fourth quarter of 2021 and the second-largest on record.

Household credit has grown a cumulative 50.9 trillion won in the first three quarters, close to last year's full-year increase of 56.9 trillion won. Financial Services Commission data show household loans across the financial sector rose another 6.4 trillion won in October. The central bank listed the government's lending curbs and fewer home sales as restraining factors, and expectations of rising home prices and more fourth-quarter move-ins and apartment offerings as upward pressures. On the fourth quarter, Kim said debt will rise, adding that the key question is how much.

Global Economic also reported the central bank's view that the ratio of household debt to nominal gross domestic product could fall below 80 percent as early as the end of the third quarter, from 81.1 percent at the end of the second. Total household debt keeps rising, but its burden relative to the size of the economy is easing gradually. For ethnic Chinese small-business owners in Korea and families planning to buy homes, bank lending thresholds and any fourth-quarter changes in rates or rules remain worth watching.
출처·참고 (사실 확인용 — 본문은 직접 재작성)
· 비즈워치
· 글로벌이코노믹
· MTN
광고 문의 · 970×90